DANA Indonesia Digital Wallet

Capturas de pantalla
Detalles
- Valoración
- 18.00 reseñas
- Versión
- 2.128.0
- Desarrollador
- PT Espay Debit Indonesia Koe
Análisis de Norviv
Lo que más me interesa de una billetera digital no es que reúna muchas opciones en una pantalla, sino que me permita resolver un pago cotidiano sin sacar efectivo ni depender de una tarjeta física. Esa es la idea que da forma a DANA Indonesia Digital Wallet: una aplicación financiera de PT Espay Debit Indonesia Koe pensada para gestionar transacciones desde el móvil. En mi opinión, su valor se entiende mejor al fijarse en ese cambio práctico: pasar de buscar el medio de pago adecuado a tener una herramienta digital a mano.
Una billetera para reducir pasos
En Indonesia, una billetera como DANA puede resultar útil cuando quiero reunir pagos frecuentes en un mismo lugar y evitar llevar siempre efectivo o una tarjeta. No sustituye automáticamente todas las formas de pago, pero sí ofrece una alternativa para las operaciones que puedo hacer desde el teléfono. Esa diferencia importa: la comodidad depende de que el comercio, el servicio o la persona con quien hago la transacción pueda aceptar el método que estoy usando.
La aplicación es gratuita y está clasificada para PEGI 3, así que su público potencial es amplio. También tiene una presencia considerable: supera los cien millones de instalaciones y reúne una valoración media de 4,5 a partir de diez millones de calificaciones. Son señales de que mucha gente la conoce, aunque no garantizan que sea la opción ideal para cada usuario ni que todas las experiencias sean iguales.
Si ya uso una app bancaria para consultar saldos y hacer transferencias, la pregunta razonable es qué aporta una billetera aparte. Para mí, la respuesta está en tener un punto práctico para pagos pequeños y movimientos cotidianos, en vez de abrir distintas herramientas según la operación. Aun así, no la elegiría como sustituto de un banco para cualquier necesidad financiera: son usos relacionados, pero no idénticos.
Cómo encaja en la rutina
Un escenario sencillo ayuda a valorar el enfoque: voy a pagar una factura y también necesito enviar dinero a un familiar. En vez de posponerlo hasta estar frente a un ordenador o buscar efectivo, puedo comprobar desde el móvil si el servicio está disponible en la app y completar la operación allí. La ventaja no es solo ahorrar unos pasos, sino poder resolver dos tareas distintas desde el mismo entorno.
Para aprovechar una billetera de este tipo, me parece sensato empezar con una operación habitual y revisar con calma los datos antes de confirmar. En un pago de factura, conviene verificar que se ha elegido el servicio correcto y que la referencia introducida corresponde a la cuenta que se quiere pagar. Al transferir, es prudente comprobar el destinatario y el importe. Ese pequeño hábito evita que la rapidez se convierta en una fuente de errores.
También tendría en cuenta una cuestión práctica antes de depender de ella: el teléfono y el acceso a la cuenta pasan a ser parte de la rutina de pago. Si me quedo sin batería, pierdo conexión o no puedo entrar en la aplicación, un medio alternativo puede sacarme del apuro. Por eso la veo como una opción cómoda para el día a día, no como una razón para abandonar por completo el efectivo u otros medios que todavía me resultan útiles.
Artículos seleccionados para ti
Música no crea comunidad por sí sola: el valor de escuchar juntos
Tiempo & Radar: consulta la lluvia y decide cuándo salir
Akinator convierte la intuición en entretenimiento móvil
Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido
Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil
Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
El equilibrio entre comodidad y control
Las billeteras digitales hacen más fácil iniciar pagos desde el móvil, pero esa rapidez pide atención. Yo revisaría el importe y el destinatario antes de confirmar, y después comprobaría que la operación aparece como completada. Es una rutina sencilla que aporta control sin volver engorroso cada pago. Para las finanzas personales, además, conviene no confundir pagar desde una app con llevar un presupuesto: son tareas distintas y una no reemplaza automáticamente a la otra.
La comparación con las alternativas depende de lo que ya use cada persona. Una tarjeta física resulta directa en los lugares que la aceptan y no depende de que el teléfono esté disponible; una app bancaria puede ser más natural para quien concentra allí sus operaciones y revisa sus cuentas. DANA tiene más sentido si quiero una billetera móvil para transacciones sin efectivo y sin tarjeta, especialmente cuando otras personas o servicios de mi entorno también pueden utilizarla. Si mi prioridad es tener todas mis finanzas en una relación bancaria, quizá prefiera empezar por la app de mi banco.
Mi consejo sería no cambiar de herramienta por impulso. Primero pensaría en qué pagos repito, qué método uso ahora y qué paso concreto quiero simplificar. Si el principal problema es tener que resolver transferencias o facturas desde canales separados, probar una billetera puede ser razonable. Si casi siempre pago con tarjeta y estoy satisfecho con mi banco, el beneficio adicional podría ser menor.
La experiencia de usuario
Desde el momento en que descargas DANA Indonesia Digital Wallet, es evidente que el equipo detrás de esta aplicación ha puesto mucho esfuerzo en crear una interfaz amigable e intuitiva. No necesitas ser un experto en tecnología para navegar a través de sus funciones, lo cual es un gran punto a favor. El proceso de registro es sencillo, solo necesitas tu número de teléfono y un par de minutos para empezar a explorar todo lo que ofrece.
Funciones destacadas
Entre las funciones más útiles, encontramos la opción de pagar facturas directamente desde la app. Desde servicios públicos hasta pagos de TV por cable, todo se puede hacer con unos pocos clics. Además, si eres de los que olvida pagar a tiempo, puedes establecer recordatorios para que no se te pase ninguna fecha importante.
Para sacar más partido a ese flujo, yo separaría el momento de revisar la factura del momento de pagarla. Primero confirmaría el servicio y el importe; después, usaría el recordatorio como apoyo para volver a la tarea en la fecha adecuada, en lugar de asumir que una notificación sustituye la comprobación del recibo. Así reduzco la posibilidad de pagar una referencia equivocada y convierto la aplicación en una ayuda concreta para la rutina, no en un reemplazo de mi propio seguimiento.
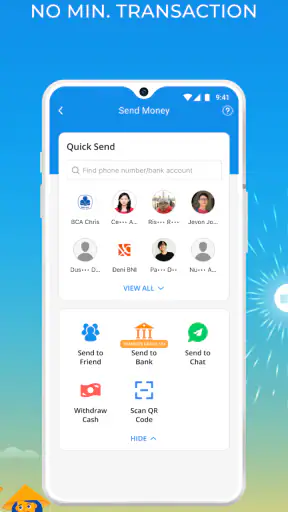
Otra característica que me encantó es la posibilidad de transferir dinero a otros usuarios de DANA sin ninguna comisión. Esto es especialmente útil si tienes amigos o familiares que también usan la aplicación. Solo necesitas seleccionar el contacto, introducir el monto y listo, el dinero se envía al instante.
Ese envío entre usuarios es más conveniente cuando el grupo ya comparte la herramienta. Por ejemplo, si varias personas organizan una compra común, una transferencia puede evitar reunir efectivo y facilita saldar la parte de cada uno. En cambio, si la otra persona no usa DANA, la ventaja específica de ese flujo desaparece; antes de contar con él para una situación importante, confirmaría que el destinatario puede recibir el dinero por esa vía. También revisaría el nombre y la cantidad aunque el contacto aparezca guardado: escoger un destinatario familiar no elimina la necesidad de verificar.
La versión actual es la 2.128.0 y la aplicación requiere Android 5.1 como mínimo. Si estás pensando en instalarla en un teléfono que usas para pagos, yo comprobaría primero que el sistema operativo sea compatible y que el dispositivo siga siendo suficientemente fiable para tareas financieras. La aplicación se lanzó el 7 de mayo de 2019, de modo que no es una propuesta recién llegada, pero la antigüedad por sí sola tampoco dice si encajará con tus hábitos actuales.
Seguridad y soporte
En cuanto a seguridad, DANA no escatima en esfuerzos. Utiliza tecnologías de cifrado de última generación para proteger todos tus datos personales y transacciones. Además, cuenta con autenticación de dos factores para añadir una capa extra de seguridad. Esto es crucial, sobre todo cuando manejas dinero en línea.
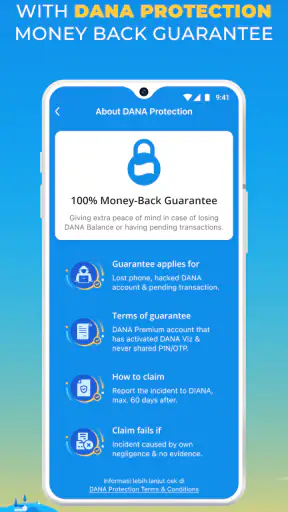
En mi uso de cualquier billetera digital, la protección no depende solo de la aplicación: también importa cuidar el teléfono y no compartir códigos de acceso. Evitaría iniciar pagos en un dispositivo que no controlo y me tomaría un momento para confirmar cada operación sensible. La autenticación adicional ayuda a proteger la cuenta, pero no hace innecesaria la precaución al introducir datos o atender mensajes que aparenten venir de un servicio financiero.
El soporte al cliente es otro aspecto que merece mención. Si bien no he tenido que usarlo frecuentemente, las pocas veces que he tenido consultas, el equipo de soporte ha sido rápido y eficiente en sus respuestas. Tienen disponible un chat en vivo que es bastante útil si necesitas ayuda inmediata.
Para quien usa la billetera de forma habitual, tener un canal de ayuda puede ser tranquilizador si surge una duda sobre una operación. Aun así, yo guardaría los detalles básicos de una transacción —como el servicio pagado o el destinatario— para poder explicar el problema con claridad si necesito consultar. Es una precaución útil con cualquier pago digital: cuanto más concreta sea la información que tengo a mano, más fácil resulta describir lo ocurrido.
Interacción social y recompensas
Una función que añade un toque divertido a la aplicación es su sistema de recompensas. Cada vez que usas la app para hacer compras o pagos, acumulas puntos que luego puedes canjear por descuentos y promociones especiales. Esto no solo incentiva el uso frecuente de la aplicación, sino que también hace que administrar tus finanzas sea una experiencia un poco más agradable.
Yo trataría esos puntos como un extra, no como una razón para gastar más. Si una compra ya estaba prevista, una promoción puede hacerla más atractiva; si no la necesitaba, el descuento no convierte automáticamente el gasto en una buena decisión. La manera más sensata de aprovechar recompensas es revisar si la oferta encaja con algo que iba a pagar de todos modos y no alterar el presupuesto solo para acumular beneficios.
Además, puedes compartir tus experiencias y promociones con amigos directamente desde la app, lo que hace que la interacción social sea parte de la propuesta de valor de DANA.
Para quién tiene sentido y cuándo elegir otra opción
Veo más valor en esta billetera para quien vive en Indonesia y quiere resolver pagos habituales desde el móvil, especialmente si sus familiares o contactos también pueden recibir transferencias por DANA. Puede resultar práctica para una persona que alterna entre facturas, compras y pequeños envíos, y que agradece tener una vía digital a mano. La valoración media de 4,5 y sus diez millones de calificaciones muestran que ha atraído a muchos usuarios, pero mi decisión seguiría dependiendo de si los pagos que necesito están disponibles para mí.
En cambio, quien prefiere manejar todo desde una cuenta bancaria y no quiere añadir otra aplicación quizá no gane mucho con instalarla. Tampoco la recomendaría como único recurso de pago a alguien que suele quedarse sin batería, tiene conectividad irregular o necesita pagar con frecuencia en lugares donde su billetera digital no le sirve. En esos casos, una tarjeta física, efectivo o la app bancaria que ya utiliza puede ser una alternativa más práctica como medio principal.
Antes de convertirla en parte de mi rutina, probaría primero un pago de bajo riesgo y confirmaría que el proceso me resulta claro. Después decidiría si merece la pena usarla también para facturas o transferencias. Ese comienzo gradual permite conocer el flujo sin depender de la aplicación para una operación urgente, y deja espacio para conservar otros métodos mientras compruebo qué tareas realmente simplifica.
Conclusión: Después de usar DANA Indonesia Digital Wallet por un tiempo, puedo decir que es una herramienta bastante completa para gestionar tus finanzas diarias en Indonesia. Desde su interfaz amigable hasta sus robustas medidas de seguridad, la aplicación ofrece una experiencia sólida y confiable. Ya sea que necesites pagar facturas, transferir dinero o simplemente llevar un mejor control de tus gastos, DANA tiene algo para ti. Definitivamente, vale la pena darle una oportunidad si estás buscando una solución digital para tus necesidades financieras.
Preguntas frecuentes
01¿Qué es DANA Indonesia Digital Wallet?
DANA es una billetera digital diseñada para facilitar transacciones financieras en Indonesia. Permite a los usuarios realizar pagos, transferencias de dinero y compras en línea de manera segura y eficiente. Su interfaz intuitiva y sus múltiples funciones la hacen ideal tanto para principiantes como para usuarios experimentados en tecnología.
02¿Es seguro usar DANA para transacciones financieras?
Sí, DANA cuenta con medidas de seguridad avanzadas para proteger la información y las transacciones de los usuarios. Utiliza encriptación y autenticación de dos factores para asegurar que los datos personales y financieros estén protegidos contra accesos no autorizados, garantizando una experiencia segura para sus usuarios.
03¿Cuáles son las principales funciones de DANA?
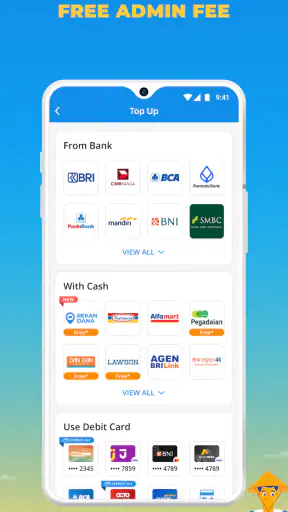
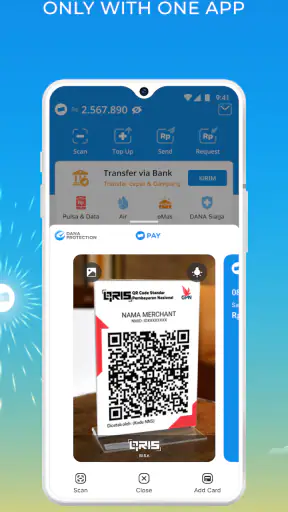
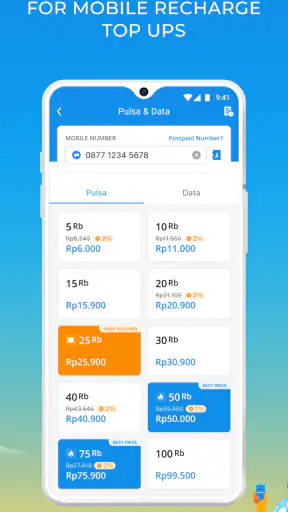
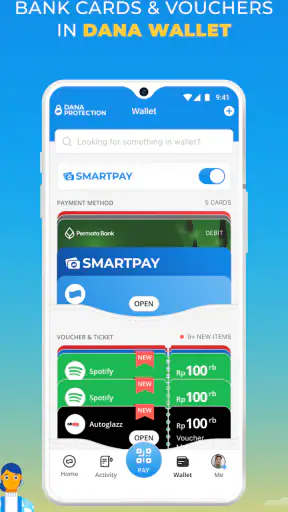
DANA ofrece una variedad de funciones, incluyendo pagos en línea, recargas telefónicas, transferencias de dinero, y pagos en comercios físicos mediante código QR. Además, permite vincular cuentas bancarias y tarjetas para facilitar las transacciones, haciéndola una solución integral para gestionar tus finanzas diarias de manera efectiva.
04¿DANA cobra tarifas por sus servicios?
DANA es generalmente gratuita para la mayoría de sus servicios básicos, como pagos y recargas. Sin embargo, pueden aplicarse tarifas para ciertas transacciones o servicios avanzados, como transferencias internacionales. Es recomendable revisar los términos y condiciones en la aplicación para conocer las tarifas exactas aplicables a cada operación.
05¿Cómo puedo registrarme y comenzar a usar DANA?
Registrarse en DANA es sencillo. Descarga la aplicación desde Google Play o App Store, y sigue las instrucciones para crear una cuenta. Necesitarás proporcionar información básica como tu número de teléfono y correo electrónico. Una vez registrado, puedes vincular tus métodos de pago y empezar a disfrutar de todas las funciones que ofrece DANA.


